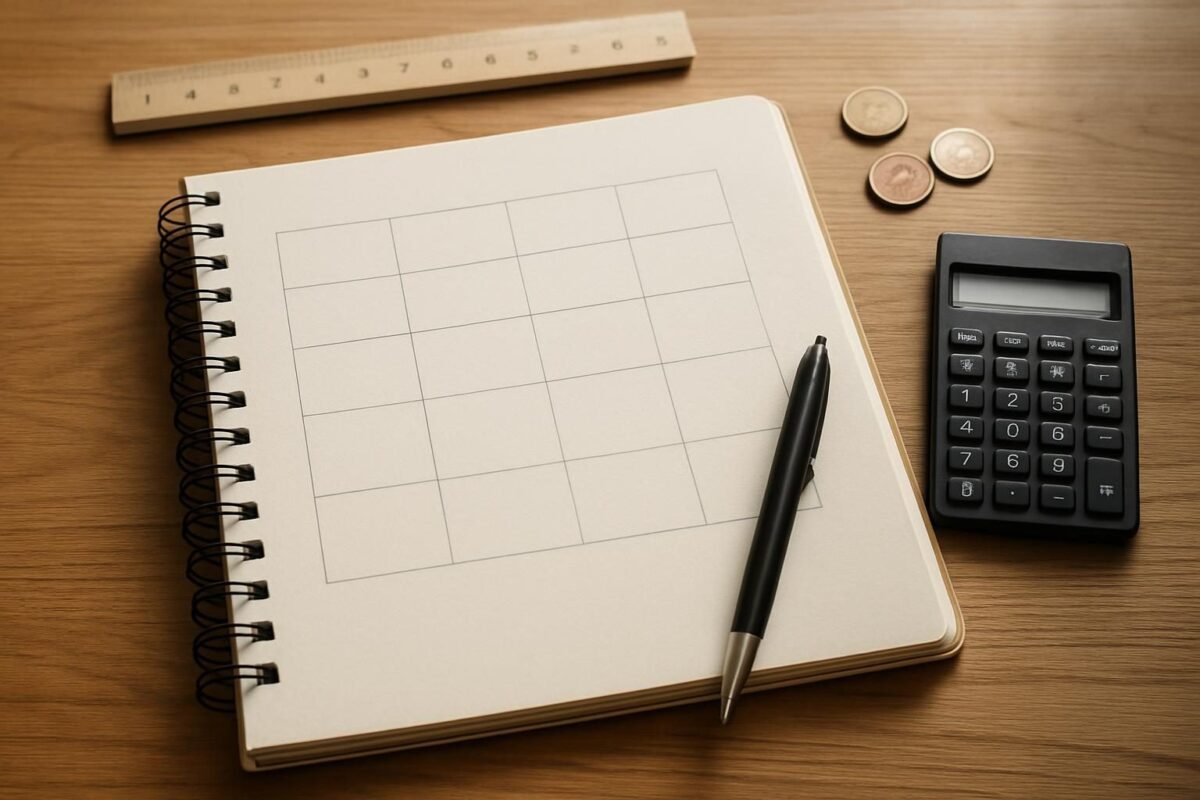
Para fazer o controle de gastos no caderno, divida as páginas em quatro seções: receitas, despesas fixas, despesas variáveis e metas. Anote cada gasto no mesmo dia, com data, descrição, categoria, forma de pagamento e valor. No fim do mês, some tudo, compare com o que você tinha planejado e defina os limites do mês seguinte.
Não precisa de caderno especial. Uma brochura comum, uma régua e uma caneta já bastam para montar um caderno de finanças que funcione. A tabela abaixo mostra quais páginas criar e quando preencher cada uma.
| Página do caderno | O que anotar | Quando preencher |
|---|---|---|
| Receitas | Salário, renda extra, pensão, reembolsos | No dia em que o dinheiro entra |
| Despesas fixas | Aluguel, condomínio, luz, água, internet, escola | No início do mês (planejado) e ao pagar |
| Despesas variáveis | Mercado, transporte, farmácia, lazer, delivery | Todo dia, logo após o gasto |
| Cartão e parcelas | Compras no crédito e parcelas restantes | Na data da compra |
| Metas | Reserva de emergência, quitar dívida, viagem | No início e no fechamento do mês |
| Fechamento | Total planejado x real e o saldo | No último dia do mês |
Como fazer um caderno de finanças passo a passo
Montar o caderno de finanças leva menos de uma hora: você reserva as páginas, desenha as colunas e lança os valores que já conhece. O que dá resultado é a constância, e não o capricho visual. Siga esta ordem:
- Escolha o caderno: serve qualquer modelo com pelo menos 80 folhas, que dá para um ano. Se puder, use caderno quadriculado, que facilita desenhar colunas retas.
- Crie um índice: numere as páginas e reserve a primeira para o índice. Assim você acha rápido os meses, as metas e a lista de dívidas.
- Faça a página anual: liste as metas do ano e as despesas sazonais, como IPVA, IPTU, material escolar, presentes de fim de ano e seguro do carro.
- Abra o mês com quatro páginas: receitas, despesas fixas, despesas variáveis e fechamento. Repita esse bloco a cada mês para manter o padrão.
- Lance o planejado: antes do mês começar, escreva o valor previsto de cada conta fixa e um limite para cada categoria variável.
- Registre todo dia: anote cada gasto, até o cafezinho. Guardar notinhas e comprovantes num envelope colado na contracapa ajuda a não esquecer nada.
- Feche o mês: some as colunas, compare previsto e real, marque as categorias que estouraram e ajuste os limites do mês seguinte.
O ciclo mensal do controle de gastos no caderno
1. Planejar
No dia 1, anote a renda prevista, as contas fixas e os limites por categoria.
2. Registrar
Todo dia, lance cada gasto com data, categoria e forma de pagamento.
3. Conferir
Uma vez por semana, some as categorias e veja o quanto ainda sobra.
4. Fechar
No último dia, compare previsto e real e ajuste o mês seguinte.
Como fazer uma tabela para controle de gastos no caderno
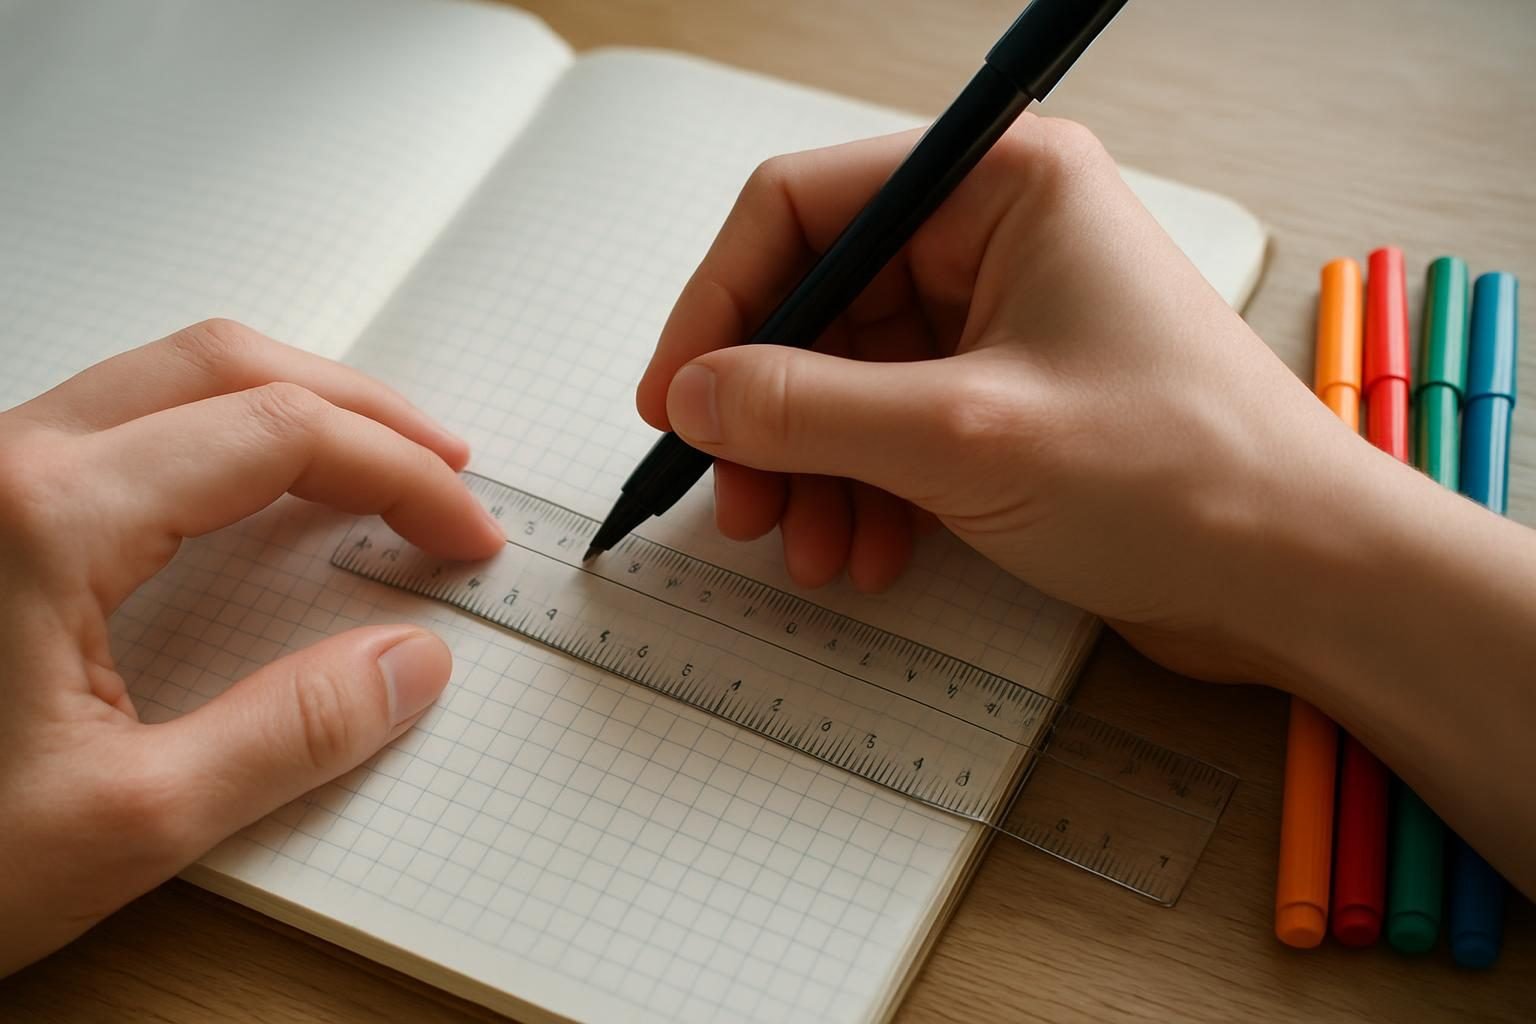
A tabela de gastos tem cinco colunas: data, descrição, categoria, forma de pagamento e valor. Com a régua, trace as linhas verticais e deixe a coluna do valor mais larga, do lado direito, para facilitar a soma. A última linha da página fica reservada para o subtotal, que você leva para a página seguinte.
Use siglas curtas na forma de pagamento, como D (débito), C (crédito), P (Pix) e DI (dinheiro). Veja como fica uma página da tabela de despesas variáveis preenchida:
| Data | Descrição | Categoria | Pgto. | Valor |
|---|---|---|---|---|
| 02/mês | Compra do mês no mercado | Alimentação | D | R$ 480,00 |
| 03/mês | Recarga do cartão de ônibus | Transporte | P | R$ 100,00 |
| 05/mês | Remédio na farmácia | Saúde | C | R$ 42,90 |
| 07/mês | Lanche por aplicativo | Lazer | C | R$ 38,50 |
| Subtotal da página | R$ 661,40 | |||
Os valores servem só de exemplo. O que importa é a categoria: é com ela que você descobre, no fechamento, para onde o dinheiro está indo. Use no máximo 8 a 10 categorias, porque mais que isso deixa a soma confusa.
Modelo de páginas do planner financeiro no caderno
O planner financeiro no caderno tem quatro páginas que se repetem todo mês, além da página anual. Veja o que vai em cada uma.
Página de receitas
Separe duas colunas, “previsto” e “recebido”, e liste cada fonte de renda: salário líquido, comissão, renda extra, pensão, aluguel recebido, restituição. Anote sempre o valor líquido, que é o que de fato cai na conta depois de descontos como INSS e Imposto de Renda. Calcular o orçamento em cima do salário bruto é um dos erros mais comuns.
Página de despesas fixas
Aqui entram as contas que se repetem todo mês com valor igual ou bem parecido, como aluguel ou financiamento, condomínio, energia, água, gás, internet, plano de celular, mensalidade escolar e assinaturas. Faça uma coluna de vencimento e uma caixinha para marcar quando a conta for paga, assim você não paga juros por esquecimento.
Página de despesas variáveis
É a tabela diária da seção anterior. No topo, escreva o limite de cada categoria (exemplo: alimentação R$ 800, lazer R$ 200). Toda semana, some o que já foi gasto e anote ao lado quanto ainda resta. Essa conferência semanal evita a surpresa de chegar ao dia 20 sem dinheiro.
Página de metas e dívidas
Liste cada meta com valor total, quanto guardar por mês e prazo. Para as dívidas, anote credor, saldo devedor, juros e parcelas restantes. Desenhar uma barra de progresso, pintando um quadradinho a cada valor guardado ou quitado, ajuda a manter a motivação ao longo dos meses.
Exemplo de preenchimento mês a mês
O exemplo abaixo mostra uma família com renda líquida hipotética de R$ 3.500 nos três primeiros meses de controle. No primeiro mês ela só anotou, sem mudar nada. No segundo, criou limites. No terceiro, passou a guardar dinheiro antes de gastar.
| Item | Mês 1 | Mês 2 | Mês 3 |
|---|---|---|---|
| Receitas | R$ 3.500 | R$ 3.500 | R$ 3.700 |
| Despesas fixas | R$ 1.900 | R$ 1.850 | R$ 1.800 |
| Despesas variáveis | R$ 1.750 | R$ 1.350 | R$ 1.250 |
| Metas (guardado) | R$ 0 | R$ 200 | R$ 500 |
| Saldo | -R$ 150 | R$ 100 | R$ 150 |
Repare que o primeiro mês fechou no negativo. Isso é comum e é justamente o que o caderno revela. Nesse exemplo, o fechamento mostrou que delivery e pequenas compras passavam de R$ 400. Com limite para essas categorias e a troca do plano de celular, sobrou dinheiro para começar a reserva.
O que é a regra 50-30-20 e como usar no caderno
A regra 50-30-20 (também buscada como 20-30-50) divide a renda líquida em três partes: 50% para necessidades, 30% para desejos e 20% para poupança, investimentos ou quitação de dívidas. No caderno, basta escrever os três valores no topo da página do mês e marcar cada gasto com N, D ou P para saber em qual grupo ele entra.
Também circula a regra 30-30-30-10, que aparece em versões diferentes. A mais comum separa 30% para moradia, 30% para outras despesas essenciais, 30% para metas financeiras e 10% para lazer. Nenhuma das duas é uma norma oficial. São pontos de partida, e o certo é adaptar os percentuais à sua renda e ao custo de vida da sua cidade.
| Regra | Divisão da renda líquida | Exemplo com R$ 3.000 |
|---|---|---|
| 50-30-20 | Necessidades / desejos / poupança | R$ 1.500 / R$ 900 / R$ 600 |
| 30-30-30-10 | Moradia / essenciais / metas / lazer | R$ 900 / R$ 900 / R$ 900 / R$ 300 |
Se o aluguel sozinho já toma metade da renda, a 50-30-20 não fecha. Nesse caso, comece guardando 5% ou 10% e vá subindo o percentual conforme cortar outros gastos.
Quais são os 5 gastos essenciais
Os cinco gastos essenciais mais citados no orçamento doméstico são estes:
- Moradia: aluguel ou prestação do imóvel, condomínio e IPTU, que costumam ser a maior despesa fixa da casa.
- Alimentação: mercado, feira e açougue. Refeições fora e delivery entram melhor na categoria de desejos.
- Contas básicas: energia, água, gás e internet, que hoje é indispensável para trabalho e estudo.
- Transporte: passagens, combustível, manutenção, seguro e impostos do veículo, quando houver.
- Saúde: plano de saúde, remédios de uso contínuo e consultas. Em muitas famílias, a educação dos filhos também entra nesta lista.
No caderno, esses itens têm prioridade de pagamento. Se o dinheiro não der para tudo, eles vêm antes de parcelas de compras e assinaturas.
Como fazer um bom controle de gastos no dia a dia
Um bom controle de gastos depende de três hábitos: anotar no mesmo dia, conferir toda semana e fechar todo mês. As dicas abaixo ajudam a manter a organização de contas no caderno sem que ela vire tarefa pesada.
- Horário fixo: reserve cinco minutos à noite para lançar os gastos do dia. Deixe o caderno sempre no mesmo lugar, à vista.
- Cartão na data da compra: anote a compra no crédito no dia em que foi feita, e não quando a fatura chegar. Assim você sabe na hora quanto já comprometeu.
- Parcelas à parte: mantenha uma página com todas as compras parceladas e quantas parcelas faltam. Ela mostra o peso dos meses seguintes.
- Extrato como conferência: uma vez por semana, compare o caderno com o extrato do banco para achar o que ficou de fora.
- Cores por grupo: use uma cor de caneta para essenciais, outra para desejos e outra para metas. No fechamento, a diferença salta aos olhos.
- Reserva primeiro: quando o salário cair, separe logo o valor da meta, em vez de guardar só o que sobrar.
Para conferir todas as contas e empréstimos no seu CPF, inclusive os que você esqueceu, o Banco Central oferece gratuitamente o sistema Registrato. Se tiver problema com cobrança indevida, a plataforma oficial Consumidor.gov.br permite registrar reclamação direto com a empresa.
Erros comuns no planejamento financeiro com caderno
A maioria das pessoas que desiste do caderno cai em um destes erros, e todos têm solução simples:
- Anotar só gastos grandes: cafés, lanches e corridas por aplicativo somam centenas de reais no mês. Tudo precisa entrar.
- Esquecer as despesas anuais: IPVA, IPTU e material escolar desequilibram o mês em que vencem. Divida o valor por 12 e guarde a cada mês.
- Criar categorias demais: com 20 categorias, ninguém fecha o mês. Agrupe em até 10.
- Desistir depois de um mês ruim: o primeiro mês serve de diagnóstico. Mesmo no vermelho, ele mostra onde cortar.
- Não fazer o fechamento: anotar sem comparar previsto e real transforma o caderno num diário, e não num controle.
Caderno, planner pronto ou planilha: qual escolher
O caderno comum é a opção mais barata e flexível. Já o planner pronto traz as páginas impressas, e a planilha faz as contas sozinha. Muita gente combina os formatos: anota no caderno durante o mês e passa os totais para uma planilha no fechamento.
| Formato | Vantagem | Limitação |
|---|---|---|
| Caderno comum | Barato, personalizável, ajuda a memorizar os gastos | Contas feitas à mão |
| Planner financeiro pronto | Páginas já organizadas e visual atraente | Custa mais e tem estrutura fixa |
| Planilha | Soma automática e gráficos | Exige computador ou celular |
| Aplicativo do banco | Categoriza gastos do cartão sozinho | Não vê o dinheiro vivo nem outros bancos |
Perguntas frequentes
Como juntar 3 mil em 1 mês?
Só dá para juntar R$ 3 mil em um mês se a sua renda menos as despesas essenciais deixar essa folga, ou com uma renda extra pontual. Os caminhos mais comuns são vender itens parados, fazer trabalhos temporários, cortar desejos por completo durante o mês e usar o caderno para confirmar quanto de fato sobra. Para a maioria das rendas, o mais realista é dividir a meta em vários meses.
Como criar um planner financeiro em casa?
Use um caderno ou fichário, monte um índice, uma página anual de metas e um bloco mensal com receitas, despesas fixas, despesas variáveis e fechamento. Você pode desenhar as tabelas à mão ou imprimir modelos e colar nas páginas.
Como anotar compras no cartão de crédito no caderno?
Registre a compra na data em que foi feita, marcando “C” na forma de pagamento. Se for parcelada, lance só a parcela do mês e anote as restantes na página de parcelas, para não somar o valor total de uma vez.
Casal deve ter um caderno só ou um para cada?
Um caderno único para as despesas da casa costuma funcionar melhor, com uma coluna indicando quem pagou. Gastos pessoais podem ficar em páginas separadas, conforme o acordo do casal.
O caderno serve para controlar as finanças de um negócio ou MEI?
Serve para começar, desde que você use um caderno exclusivo para a empresa e não misture com as contas pessoais. O planejamento financeiro empresarial exige também controle de fluxo de caixa, notas fiscais e impostos. O Sebrae tem materiais gratuitos sobre o tema, e um contador pode orientar sobre as obrigações do seu caso.
Em quanto tempo o controle de gastos começa a dar resultado?
Já no primeiro fechamento você enxerga para onde vai o dinheiro. A mudança de saldo costuma aparecer a partir do segundo ou terceiro mês, quando os limites por categoria começam a ser respeitados.
Mais em Finanças
 Como organizar as finanças pessoais: guia prático e simples
 Como criar um orçamento familiar: o método [2026] que organiza suas finanças
 Endividamento: Como ele pode destruir seus sonhos
- Diário financeiro: O que é e como criar o seu hoje
 Como fazer o controle de despesas do MEI sem dor de cabeça em 2026
 Casais, parem de brigar por dinheiro: guia definitivo de finanças